
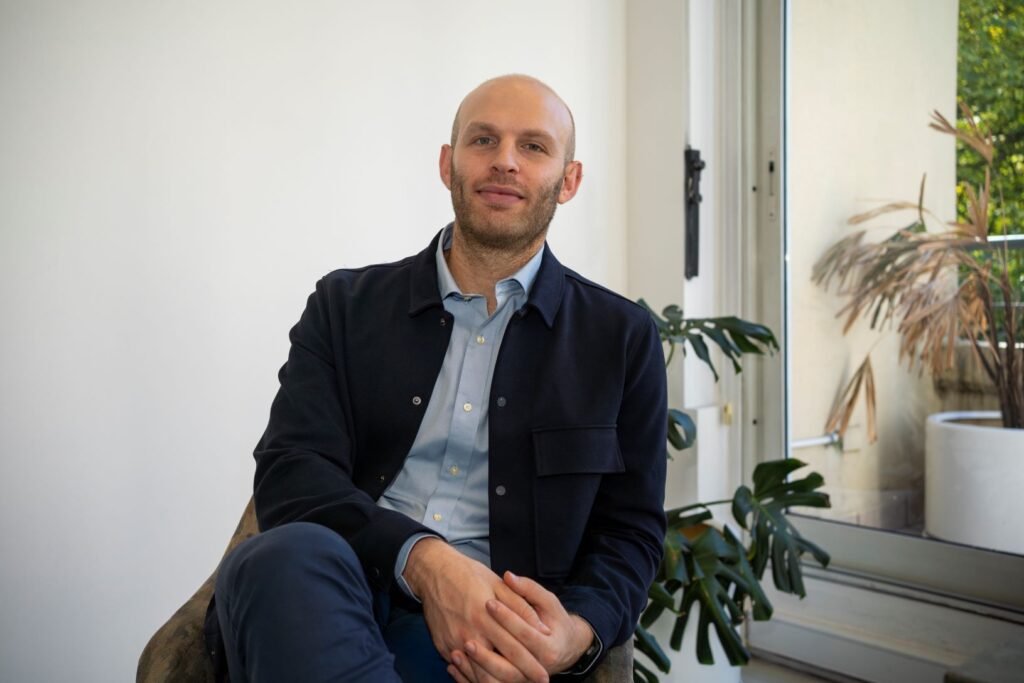
Francisco Perednik, CEO de Primo
Ciudad de México, 14 de noviembre de 2026
Las aseguradoras invierten millones en captar clientes, para luego perderlos por un simple error de conciliación. La verdadera fuga de cartera no siempre responde a precios o coberturas, sino a fricciones operativas invisibles que desgastan la relación: transferencias atrapadas en el limbo contable, cobros automáticos fallidos y sistemas que reclaman deudas ya liquidadas. Perder pólizas rentables por fallas en el procesamiento de pagos no es una fatalidad del mercado, sino una ineficiencia prevenible.
La tasa de retención está directamente relacionada con la eficiencia con la que la aseguradora resuelve estas fricciones, ya que no es solo un esfuerzo comercial, sino operativo. Desde el momento del débito hasta la liquidación de la comisión, pasando por la conciliación y la imputación del pago, existe una cadena donde cada paso se nutre del anterior. Si la información no corre correctamente, el cliente recibe reclamos, el intermediario pierde certidumbre y los equipos de soporte terminan resolviendo problemas evitables.
El proceso debe operar con precisión en cada una de sus fases. Comienza facilitando el pago y orquestando reintentos inteligentes; si alguno falla, la cobranza debe actuar a tiempo, explicando el motivo y ofreciendo alternativas sin saturar al cliente con alertas desfasadas. Continúa con la identificación, conciliación y aplicación inmediata del ingreso a la póliza, evitando el error crítico de seguir intimando a quien ya pagó. Y culmina con la liquidación transparente de comisiones: con información clara y al día, los intermediarios evitan reclamos administrativos y ganan tiempo para lo esencial: asesorar a sus asegurados y hacer crecer su cartera.
En Primo nos enfocamos en resolver este circuito financiero de punta a punta: usamos agentes de inteligencia artificial para orquestar cobros, conciliación y liquidaciones sin fricción, logrando que ni asegurados ni intermediarios abandonen la compañía por fallas operativas. Si bien el alcance se adapta a la realidad de cada aseguradora, el foco no es reemplazar a las personas, sino liberarlas: el criterio humano sigue siendo irremplazable frente a las excepciones, los casos sensibles y las decisiones estratégicas.
El impacto real solo se mide en la sincronía del circuito completo. Optimizar un punto de contacto resulta poco funcional si el pago no se refleja de inmediato en el sistema; del mismo modo, simplificarlo carece de valor si el asegurado continúa recibiendo notificaciones de reclamo. La eficiencia no se logra acelerando trámites aislados, sino garantizando que cada etapa entregue información lista y limpia para la siguiente.
Por eso, el indicador definitivo está en la permanencia de las pólizas y en las renovaciones. El precio y la cobertura siempre influirán en la decisión de compra, pero una operación coordinada evita que el vínculo se rompa por simples dificultades administrativas. Quitar fricción de este circuito elimina las razones administrativas por las que un asegurado cancela o un intermediario decide llevar su cartera a otra aseguradora. Retener a ambos es la vía más sólida para construir crecimiento.
Francisco Perednik es CEO y cofundador de Primo, la plataforma de IA experta en operaciones de seguros en América Latina. Anteriormente, se desempeñó como consultor en Boston Consulting Group (BCG), donde asesoró a algunas de las aseguradoras más grandes de la región en sus estrategias de transformación e innovación.
Grecia Barrera grecia.barrera@nonamelatam.com
Más historias
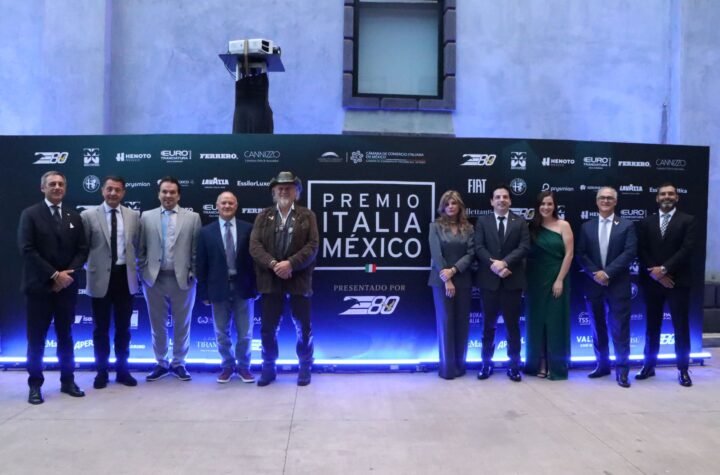
Reconocen a líderes que están transformando sectores estratégicos y fortaleciendo la cooperación bilateral entre Italia y México
Ataques a sistemas de refrigeración en Europa: ¿está América Latina preparada para un incidente similar?
Vender en noviembre y cobrar en 2027: la trampa de liquidez detrás del Buen Fin para las pymes mexicanas