
Ciudad de México, a 11 de noviembre de 2026.
En dos de los últimos tres años, las pymes proveedoras crecieron entre 4 y 7 puntos porcentuales más en septiembre y octubre al abastecer a las cadenas, pero en diciembre caen entre 9 y 11 puntos porcentuales respecto a sus pares una vez surtido el inventario.
El 46% de las facturas a crédito de las pymes se cobran después de 30 días, lo que traslada el ingreso real de las ventas corporativas de fin de año al primer trimestre de 2027.
Mientras las pymes pagan insumos y nómina de contado o a 15 días, financian a grandes minoristas a plazos de más de 60 días, enfrentando tasas bancarias de 15,6% frente a una morosidad mínima histórica del 3,4%.
Aunque el Buen Fin suele concebirse como un fenómeno de consumo masivo en mostrador, para la pequeña y mediana empresa mexicana el evento opera bajo una lógica distinta: es un efecto de la cadena de suministro B2B que ocurre semanas antes. Datos transaccionales de más de 15.000 empresas analizadas por Xepelin, fintech especializada en financiamiento empresarial, revelan que en dos de los últimos tres años las pymes proveedoras de grandes cadenas crecieron entre 4 y 7 puntos porcentuales más que sus pares en septiembre y octubre. Sin embargo, este impulso inicial esconde una trampa de liquidez que culmina en caídas de facturación y severos baches de flujo de caja hacia el cierre de año.
El patrón del consumo corporativo profundiza este desbalance. En noviembre, los grandes minoristas registran incrementos en ventas que superan en entre 8 y 20 puntos los de las grandes empresas. En contraste, para la pyme en su conjunto, el Buen Fin explica a lo sumo una décima parte de su avance en noviembre (que oscila entre 4.5% y 7.7% frente a octubre), y el resto proviene del cierre general de compras interempresariales. La factura llega en diciembre, cuando las cadenas comerciales ya tienen sus bodegas abastecidas, los ingresos de las pymes proveedoras caen entre 9 y 11 puntos porcentuales más que el resto de las compañías, un retroceso observado de forma consistente en los últimos tres años.
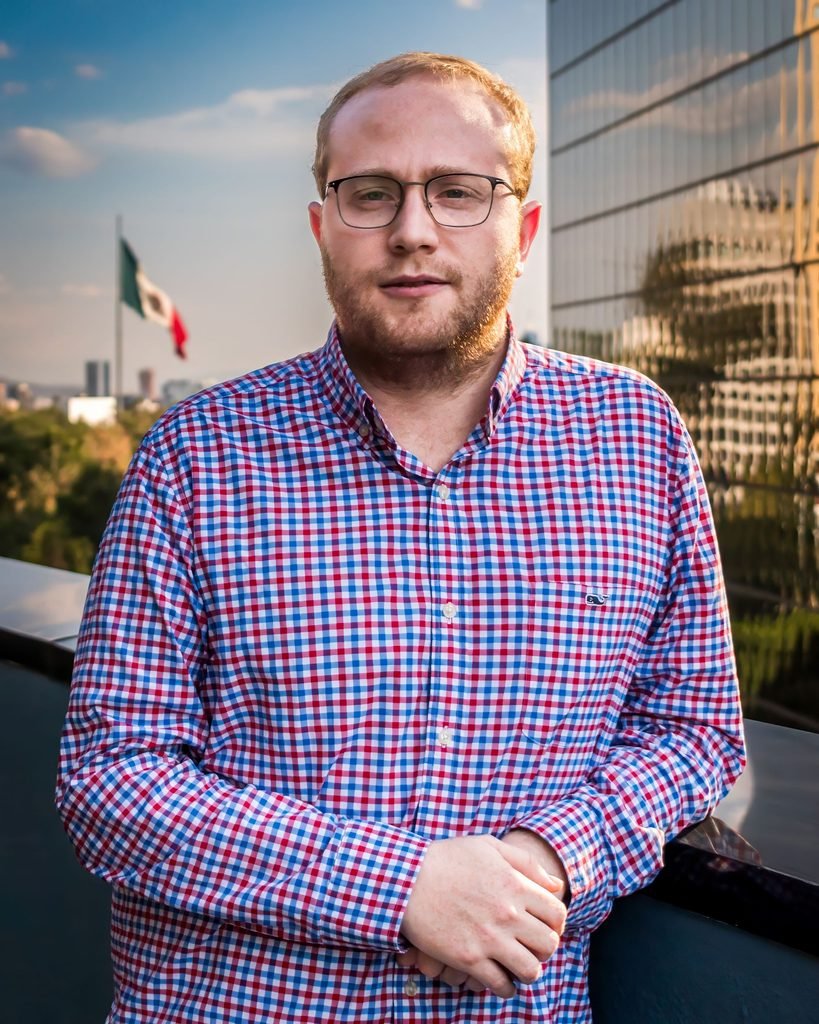
“El Buen Fin lo cobran los grandes minoristas en noviembre, pero a la proveeduría le llega de rebote antes y paga la cuenta en diciembre. Las empresas rara vez quiebran por falta de ventas; quiebran por asfixia de caja”, explicó Alejandro Toiber, Country Manager de Xepelin en México.
La mecánica de cobro agrava la vulnerabilidad. Según la radiografía de Xepelin, el 46% de las facturas a crédito de las pymes se liquidan a los 30 días, lo que representa el 49% del dinero facturado. Del total analizado, el 27% se cobra entre 31 y 60 días, y un 18% tarda más de 60 días. Esto somete a las pymes a una asimetría operativa: cubren nóminas e insumos de contado o a 15 días para fabricar en otoño, pero terminan financiando a las grandes cadenas al cobrar sus ventas de noviembre hasta el primer trimestre de 2027.
Este choque temporal convierte diciembre en el periodo de mayor fragilidad del año: el 40,7% de las compañías gasta más de lo que vende, frente al 32,1% en noviembre. El 61,8% de las empresas en déficit ya venía gastando por encima de sus ventas desde octubre para surtir los pedidos corporativos. La situación se tensa en enero, mes en el que la facturación se contrae en más de un 20% en promedio, mientras los compromisos patronales y fiscales coinciden con cuentas por cobrar aún pendientes. En total, el 93,2% de las empresas evaluadas pasa al menos un mes al año con egresos superiores a los ingresos, y esta fricción se da en promedio uno de cada tres meses.
A este ciclo se añade la falta de herramientas preventivas: el Estudio de Madurez Financiera de Xepelin señala que solo el 10% de las pymes opera con enfoque estratégico, el 23% depende de hojas de cálculo manuales y 57% centraliza las finanzas únicamente en el dueño. Por su parte, la banca tradicional mantiene tasas promedio de 15.6% para micro y pequeñas empresas frente al 10.7% de corporativos (según datos de la CNBV y la OCDE), pese a que la morosidad de las pymes tocó un mínimo histórico de 3.4%. Ante este entorno, herramientas como el factoraje digital y la proyección de flujo en tiempo real resultan indispensables para que las proveedoras moneticen sus cuentas por cobrar a tiempo y no comprometan su supervivencia en 2027.
Acerca de Xepelin
Xepelin es una plataforma de servicios financieros B2B y software de gestión para empresas en América Latina. Mediante tecnología avanzada, la compañía centraliza la operatividad financiera empresarial, ofreciendo soluciones de pago a proveedores, análisis en tiempo real del flujo de caja y financiamiento ágil de capital de trabajo mediante factoraje digital. Respaldada por firmas internacionales de inversión, como el fondo mexicano Nazca Ventures, Xepelin democratiza el acceso a la liquidez para que las pymes optimicen sus ciclos operativos y fortalezcan su posición dentro de las cadenas de valor en la región.
Contacto de prensa Berenice Esquivel AmadoEjecutiva de cuenta sénior en INK PRbesquivel@inkpr.com.mx55 4370 6076
Más historias
Inter alcanza utilidad neta récord de US$76.1 millones y fortalece la rentabilidad de su modelo de banca digital
4 de cada 10 mexicanos usarán crédito en el Buen Fin
Buen Fin 2026: vender no basta, se necesita poder cobrar