
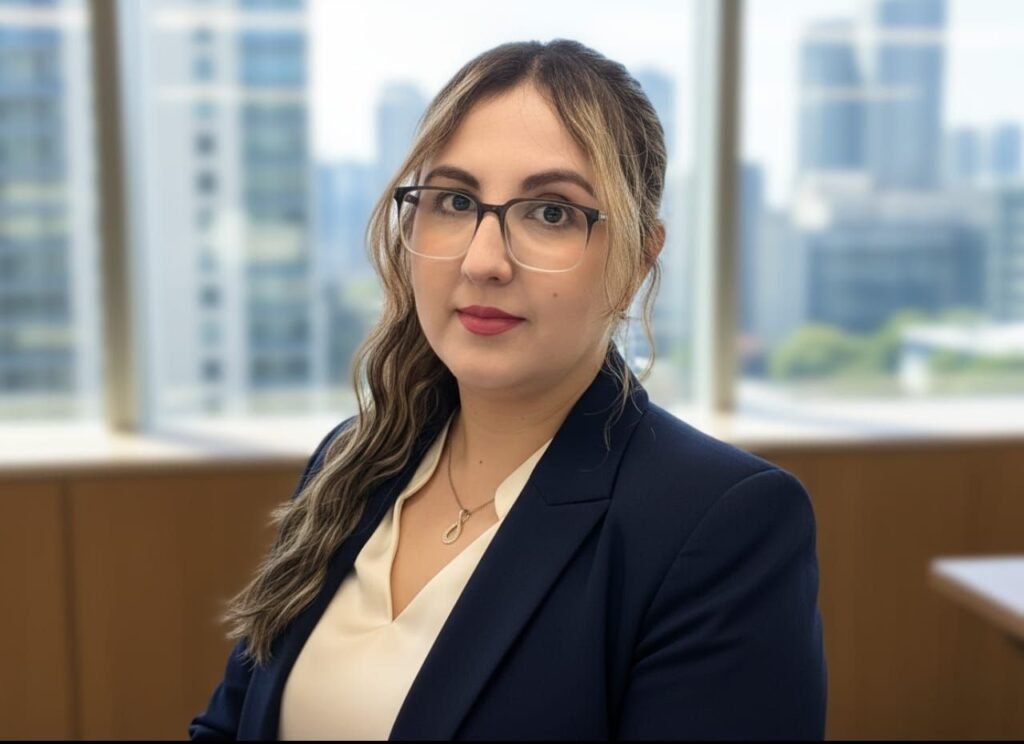
Vianey Macías, Head de Market Research de Spot2.mx.
Ciudad de México 14 de octubre de 2026.
Las naves se encarecen 11.4% en seis meses, pero el alza se modera: la renta industrial subió 2.3% en el tercer trimestre, contra 8.9% en el segundo; ahora el precio lo marca qué tan listo está el espacio
Las rentas de oficinas avanzaron 0.6%, pero en el Valle de México el espacio amueblado cuesta entre 4% y 60% más que la obra gris, según el submercado.
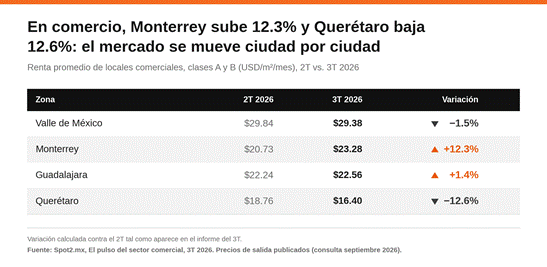
En retail, el promedio se mantuvo estable al ceder 0.5% en precio, pero con movimientos opuestos por ciudad: Monterrey subió 12.3% y Querétaro bajó 12.6%.
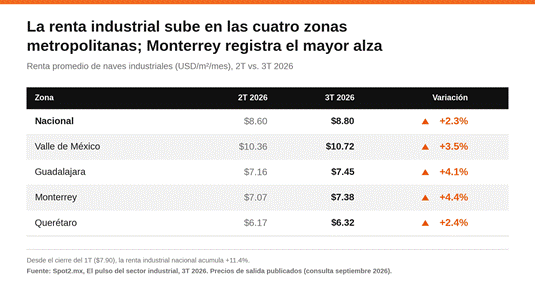
Las rentas de naves industriales y oficinas en México siguen al alza, pero a un ritmo inferior al del segundo trimestre. Entre julio y septiembre, la renta industrial promedio llegó a 8.80 dólares por metro cuadrado al mes, 2.3% más que los 8.60 del trimestre previo, cuando había saltado 8.9%. Las oficinas pasaron de 21.71 a 21.85 dólares (0.6%) y el retail, de 27.70 a 27.56 (-0.5%), de acuerdo con los tres informes trimestrales especializados (oficinas, naves industriales y locales comerciales)de Spot2.mx, plataforma de inteligencia inmobiliaria comercial e industrial. Lo que sigue pagándose aparte es el espacio listo para operar: en el Valle de México, el amueblado cuesta entre 4% y 60% más que la obra gris, según el submercado y segmento.
El freno no borra lo ganado. Desde el cierre del primer trimestre, cuando el promedio industrial era de 7.90 dólares, la renta acumula 11.4%. En el Valle de México, el alza pasó de 13% en el segundo trimestre a 3.5% en el tercero, con un promedio de 10.72 dólares, el más alto del país.
«En el segundo trimestre las rentas subieron con fuerza por la escasez de inmuebles de calidad. En el tercero ese impulso se modera y el precio empieza a depender de algo más específico: qué tan listo está el espacio para operar», explica Vianey Macías, Head de Market Research de Spot2.mx.
En el segmento corporativo o de oficinas, el promedio nacional subió 0.6%, a 21.85 dólares, tras avanzar 4% en el segundo trimestre. Guadalajara, que había liderado ese repunte con 7.6%, cerró el tercero sin cambios. En el Valle de México, 65% de la demanda se concentra en espacios acondicionados y 24% en amueblados; la obra gris apenas capta 11%.
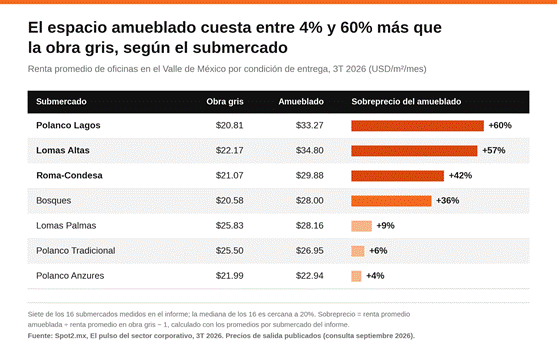
Esa preferencia se cobra, pero no de forma pareja. En los 16 submercados medidos del Valle de México, el sobreprecio del amueblado frente a la obra gris va de 4% en Polanco Anzures a 60% en Polanco Lagos, con una mediana cercana a 20%. Lomas Altas (57%) y Roma-Condesa (42%) también quedan muy por encima.
«La prima por llegar a operar no es pareja en oficinas: en Polanco Lagos o Lomas Altas el inquilino paga casi 60% más por un espacio amueblado y en Polanco Anzures apenas 4%. Esa dispersión marca dónde el mercado está dispuesto a pagar por ahorrarse la obra», señala Macías.
En el segmento industrial, las cuatro zonas metropolitanas con comparativo subieron entre 2.4% y 4.4%, y Monterrey (7.38 dólares) aceleró frente al segundo trimestre, cuando avanzó apenas 1%, mientras que en el Valle de México el ritmo se moderó. Según el informe, los precios máximos se explican hoy más por la capacidad eléctrica instalada que por la ubicación.
La escasez de suelo empuja los proyectos de gran formato hacia nuevos polos. En AIFA-Zumpango, cerca de 80% de la demanda busca naves de más de 10,000 m² y la renta promedio (10.12 dólares) ya compite con la de corredores consolidados como Cuautitlán (10.40). En Guadalajara, la ampliación del aeropuerto impulsa macro-parques con recintos fiscalizados en El Salto, y en Querétaro el eje Aeropuerto-El Marqués concentra casi 40% de los requerimientos de más de 10,000 m². El informe identifica como principal reto la planeación anticipada de energía y conectividad vial en estos polos.
En el sector retail, el promedio se mantuvo casi sin cambio (27.56 dólares), pero con movimientos opuestos por ciudad: Monterrey subió 12.3% mientras Querétaro bajó 12.6%. Las búsquedas de formatos grandes, como Big Box, pad sites y tiendas ancla de más de 150 m², se orientan a ejes viales: Periférico Sur, Santa Catarina y Bernardo Quintana. En Santa Catarina, las de 151 a 400 m² apuntan a pad sites (lotes comerciales preferentes) y formatos drive-thru. En Monterrey, los locales pequeños de San Jerónimo-Constitución (37.90 dólares) y Valle Oriente (37.08) son los que más destacan por renta.
En los tres segmentos, el Valle de México concentra la actividad: 83% de las visitas a oficinas, 62% de las industriales y 75% de los nuevos espacios comerciales publicados. Entre los tres informes suman más de 1,680 visitas físicas agendadas a inmuebles que, en conjunto, suman más de 1.3 millones de metros cuadrados en el período. Como obstáculos, el análisis apunta al suministro de energía y su infraestructura de transmisión, al financiamiento y a la revisión del T-MEC, que sigue abierta; el nearshoring avanza, pero sobre todo por la expansión de empresas ya instaladas.
“Lo más probable es que el alza continúe, pero más lenta y más selectiva: lo que está listo y tiene energía seguirá cotizando por encima del resto y el inventario que no cumpla tendrá que competir por precio. En los nuevos polos, la variable a vigilar ya no es el suelo, sino la energía y la conectividad que permitan operar», concluye la especialista.
Notas metodológicas: Los precios son de salida publicados en la plataforma de Spot2.mx (consulta de septiembre de 2026) y no necesariamente equivalen a rentas pactadas. Las variaciones del tercer trimestre se calculan contra el segundo; las cifras del primero provienen de lo difundido por Spot2.mx en el segundo trimestre. El sobreprecio del amueblado se calculó con los promedios por submercado del informe. En retail, la comparación usa el promedio de las zonas metropolitanas analizadas.
Sobre Spot2.mx
Spot2.mx es una plataforma especializada en inmuebles comerciales en México, que conecta a empresas, brokers y propietarios con espacios comerciales, oficinas y naves industriales disponibles en el país de forma ágil y transparente. Fundada a finales de 2021, combina experiencia local, inteligencia de mercado, tecnología propia y análisis estratégico, para dar transparencia a las operaciones del sector.
Redes sociales: LinkedIn / Instagram / Facebook
Contacto para prensa Tania Rubio / 55 1700 5172 / tania@influencia-estrategica.com Lorena Hernández / 55 4386 0638 / lorena@influencia-estrategica.com Gloria Rosas / 55 4510 9383 / gloria@influencia-estrategica.com
Más historias
PRESENTAN “FEMINICIDIO EMOCIONAL” EN LA FIL DEL ZÓCALO; ARRANCA GIRA EDITORIAL
LEÓN ES OTRO CON RESULTADOS PARA SU GENTE: ALE GUTIÉRREZ EN SU 2º INFORME DE GOBIERNO
Colectivo Infancia sin Barreras busca dar voz a niñas y niños en los procesos judiciales familiares