
Ciudad de México, 25 de septiembre de 2026
Guillermo Jr. Cárdenas Salgado
Los resultados de quienes participaron en la evaluación de alfabetización financiera del Programa para la Evaluación Internacional de los Estudiantes (PISA) 2022 muestran que, en promedio, entre los países y economías de la Organización para la Cooperación y el Desarrollo Económico (OCDE) participantes (sin considerar a México, que no participó), más de dos tercios de los estudiantes de 15 años declararon haber aprendido en la escuela durante los 12 meses anteriores y seguir conociendo el significado de conceptos como salario (73%), presupuesto (70%) o préstamo bancario (68%).
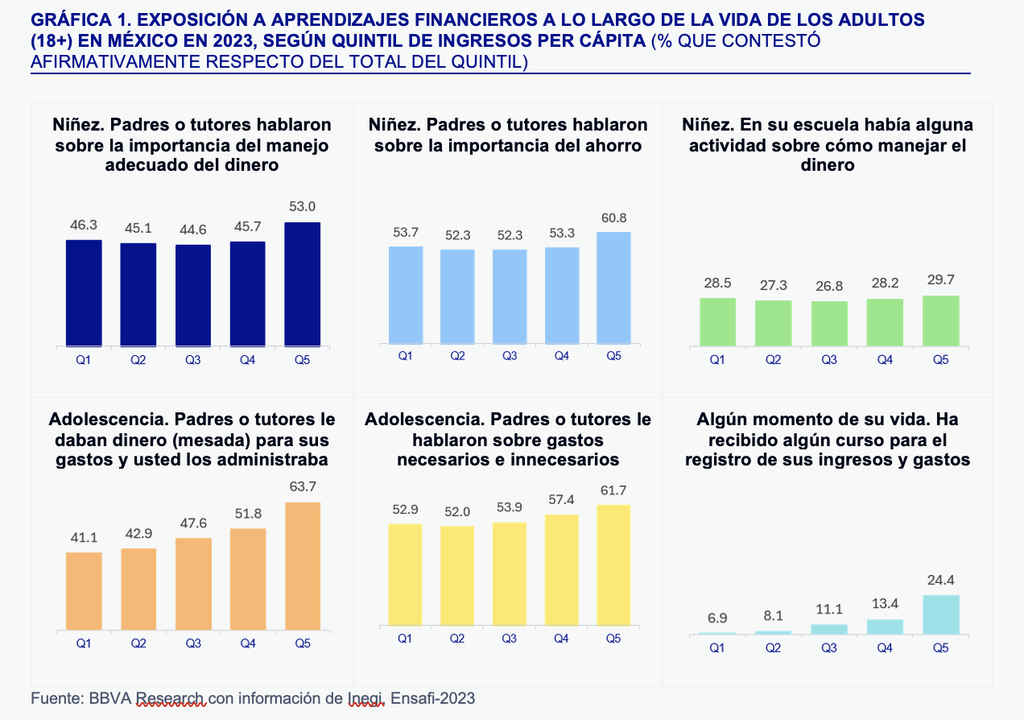
En México, el grupo de adultos con mayores ingresos per cápita (Q5) reportó una mayor exposición a las seis experiencias de aprendizaje financiero analizadas que el grupo de menores ingresos (Q1). Estas experiencias comprenden, durante la niñez, conversaciones con padres o tutores sobre el manejo del dinero y el ahorro, así como actividades escolares sobre el manejo del dinero; durante la adolescencia, recibir dinero para administrar sus propios gastos y conversar con padres o tutores sobre gastos necesarios e innecesarios; y, en algún momento de la vida, haber recibido un curso para registrar ingresos y gastos. Por ejemplo, una de las mayores diferencias se observa en la experiencia de administrar dinero durante la adolescencia: el 63.7% de los adultos de mayor ingreso per cápita (Q5) reportó haber recibido dinero de sus padres o tutores para administrar sus propios gastos, frente al 41.1% de los adultos de menor ingreso (Q1), una brecha de 22.6 puntos porcentuales.
En México, haber estado expuesto a experiencias de aprendizaje financiero se asocia, en general, con una mayor tenencia de productos financieros. La magnitud de esta relación varía según el aprendizaje y el producto analizado. Por ejemplo, la tenencia de tarjeta de débito fue 8.2 pp mayor entre quienes administraron una mesada durante la adolescencia que entre quienes no tuvieron esta experiencia.
Mientras algunos países han avanzado en la incorporación de la educación financiera al ámbito escolar, otros esfuerzos han comenzado a reconocer también el papel de la familia en este proceso. En este contexto, han surgido mecanismos dirigidos a padres y tutores para que puedan enseñar conceptos financieros a sus hijos y ponerlos en práctica mediante actividades y experiencias cotidianas, lo que puede contribuir a ampliar las oportunidades de aprendizaje financiero de los menores y reducir su dependencia de los conocimientos o la experiencia financiera previa de sus padres.
La educación financiera de niños y adolescentes está adquiriendo una importancia creciente a medida que su relación con el dinero comienza a edades cada vez más tempranas y se desarrolla en un entorno progresivamente digital. Entre los estudiantes de 15 años, que participaron en la evaluación de alfabetización financiera del Programa para la Evaluación Internacional de los Estudiantes (PISA) 2022[1], el 63% tenía una cuenta bancaria y el 62% una tarjeta de pago o débito; además, el 86% había realizado alguna compra por Internet durante los doce meses anteriores (Organisation for Economic Co-operation and Development [OECD], 2024).
Esta exposición temprana a productos y decisiones financieras también comienza a observarse en México. BBVA Research (2026) estimó que alrededor de 1 de cada 10 menores de 6 a 17 años presentó indicios de uso o acceso a tarjetas o servicios financieros en 2025. Aunque ambos indicadores no son directamente comparables por sus diferencias de población y medición, apuntan a un mismo fenómeno: la interacción con el dinero y los servicios financieros comienza antes de alcanzar la edad adulta.
Esto plantea la necesidad de que niños y adolescentes desarrollen conocimientos, habilidades y hábitos financieros a la par de esa creciente exposición. La cuestión, por tanto, no es únicamente cuándo comenzar a enseñar educación financiera, sino también quién debe hacerlo y cómo trasladar ese aprendizaje a decisiones cotidianas y experiencias apropiadas para cada edad.
Según PISA 2022, en promedio, más de dos tercios de los estudiantes de 15 años declararon haber aprendido en la escuela conceptos como salario, presupuesto o préstamo bancario (no se incluye México)
Una de las principales respuestas a este reto ha sido incorporar la educación financiera al sistema educativo. En numerosos países, conceptos como presupuesto, ahorro, crédito, consumo responsable o riesgo financiero forman ya parte del currículo escolar, bien como contenidos específicos o bien integrados en asignaturas como matemáticas, economía o ciencias sociales. Los datos de PISA 2022 muestran que, en promedio entre los países y economías de la OCDE participantes (sin considerar a México, que no participó), más de dos tercios de los estudiantes de 15 años declararon haber aprendido en la escuela durante los 12 meses anteriores y seguir conociendo el significado de conceptos como salario (73%), presupuesto (70%) o préstamo bancario (68%) (OECD, 2024).
Pero enseñar finanzas no equivale necesariamente a desarrollar capacidad financiera. Saber qué es un presupuesto es distinto de decidir cómo distribuir una cantidad limitada de dinero; conocer conceptualmente el ahorro es diferente de posponer una compra para alcanzar una meta; y entender qué es el crédito no garantiza comprender las consecuencias o ventajas de utilizarlo. La capacidad financiera requiere combinar conocimientos con comportamientos, actitudes, experiencia y oportunidades para tomar decisiones.
En ese proceso, la familia desempeña un papel fundamental. Los padres y tutores transmiten comportamientos financieros tanto de forma explícita (a través de conversaciones sobre dinero) como implícita, mediante sus propias decisiones y hábitos. PISA 2022 muestra que esta interacción puede estar asociada con el nivel de alfabetización financiera de los jóvenes, aunque los resultados varían según el tipo de conversación. En promedio, en los países y economías de la OCDE, los estudiantes de 15 años que declararon conversar semanal o mensualmente con sus padres sobre sus propias decisiones de gasto obtuvieron 12 puntos más en la escala de alfabetización financiera que aquellos que señalaron no mantener nunca este tipo de conversaciones, incluso después de considerar diferencias de género, nivel socioeconómico y origen migratorio (OECD, 2024). La propia OCDE considera a los padres una fuente relevante en la adquisición de valores, actitudes, conocimientos y comportamientos financieros durante la juventud.
Las personas de mayores ingresos per cápita reportaron una mayor exposición a varias de las experiencias de aprendizaje financiero analizadas que las de menores ingresos.
El papel de la familia en la educación financiera plantea un reto adicional: no todas las familias disponen de los mismos conocimientos, recursos o confianza para enseñar finanzas a sus hijos. El entorno familiar puede ser una importante fuente de aprendizaje financiero, pero también puede contribuir a reproducir desigualdades. PISA 2022 identifica diferencias significativas en los niveles de alfabetización financiera asociadas al nivel socioeconómico familiar en todos los países y economías participantes (OECD, 2024).
Si el desarrollo de conocimientos y hábitos financieros depende en gran medida de lo que cada familia puede transmitir y de las oportunidades que puede ofrecer para ponerlos en práctica, los niños cuyos padres cuentan con mayores recursos, conocimientos o experiencia financiera pueden partir de una posición de ventaja. Para explorar esta dimensión en México, con información de la Encuesta Nacional sobre Salud Financiera (ENSAFI) 2023, se clasificó a la población en cinco grupos según su ingreso per cápita del hogar, desde Q1 (menor ingreso) hasta Q5 (mayor ingreso)[2], y se contrastó con la exposición a seis experiencias de aprendizaje financiero a lo largo de su vida: durante la niñez, se consideraron las conversaciones con padres o tutores sobre el manejo del dinero y el ahorro, así como la participación en actividades escolares sobre el manejo del dinero; durante la adolescencia, recibir dinero para administrar sus propios gastos y conversar con padres o tutores sobre gastos necesarios e innecesarios; y, en algún momento de la vida, haber recibido un curso para registrar ingresos y gastos. Los resultados de la Gráfica 1 muestran que:
La exposición a aprendizajes financieros es mayor para el grupo de mayores ingresos. En todas las experiencias analizadas, los adultos de mayores ingresos per cápita (Q5) reportan la mayor exposición entre los cinco grupos de ingreso, con diferencias particularmente visibles frente a los adultos de menores ingresos (Q1), mostrando brechas por nivel de ingreso en la exposición a experiencias de aprendizaje financiero desde distintas etapas de la vida.
Las mayores diferencias aparecen en experiencias adquiridas durante la adolescencia. El 63.7% de Q5 indicó que recibió dinero de sus padres o tutores para administrar sus propios gastos, frente al 41.1% de Q1, una brecha de 22.6 puntos porcentuales. Las diferencias son menores cuando se trata de conversaciones sobre gastos necesarios e innecesarios en la adolescencia (61.7% vs. 52.9%, respectivamente para Q5 y Q1).
La escuela presenta una exposición más homogénea entre niveles de ingreso, aunque todavía limitada. Mientras en el hogar persisten diferencias entre Q1 y Q5 en la orientación sobre el manejo del dinero (46.3% vs. 53.0%) y el ahorro (53.7% vs. 60.8%), en la escuela la exposición es prácticamente homogénea entre niveles de ingreso y alcanza, en promedio, apenas 28.1%. Estos resultados señalan una oportunidad para fortalecer la educación financiera desde la escuela. La exposición a estos aprendizajes es actualmente baja, pero relativamente homogénea entre niveles de ingreso, lo que sugiere que la escuela podría contribuir a ampliar de manera más equitativa las oportunidades de aprendizaje financiero y, potencialmente, a compensar parte de las diferencias observadas en el hogar.
Las diferencias por nivel de ingreso también son amplias en la capacitación financiera recibida en algún momento de la vida. El 24.4% de los adultos de mayores ingresos per cápita (Q5) reportó haber recibido algún curso para registrar sus ingresos y gastos, frente a solo el 6.9% de los de menores ingresos (Q1).
En conjunto, las experiencias analizadas muestran que las mayores diferencias por nivel de ingreso en la exposición a aprendizajes financieros se observan fuera de la escuela y en distintos momentos de la vida[3].
[1] La evaluación de alfabetización financiera de PISA 2022 analiza los conocimientos y habilidades financieras de estudiantes de 15 años y su capacidad para aplicarlos en situaciones y decisiones de la vida cotidiana. Esta evaluación fue aplicada en 20 países y economías —14 miembros de la OCDE y seis países asociados (sin contar México)— y participaron alrededor de 98 mil estudiantes, representativos de aproximadamente 9.5 millones de estudiantes de 15 años (OECD, 2024).
[2] Para analizar la exposición a aprendizajes financieros según el nivel socioeconómico de la población, primero se construyó una medida de ingreso per cápita, con el propósito de considerar no solo el ingreso del hogar, sino también el número de personas entre las que se distribuyen sus recursos. Esta medida permite hacer comparables hogares con distintos niveles de ingreso y diferente número de integrantes.
Para estimar el número de integrantes del hogar se utilizaron las preguntas de identificación de la vivienda. En 98.1% de la población ponderada, todas las personas que habitaban la vivienda compartían un mismo gasto para comer (P2_2=1), por lo que se tomó directamente el número total de residentes (P2_1). Para el 1.9% restante (P2_2=2), correspondiente a viviendas en las que existía más de un hogar o grupo de personas con gasto separado, se aproximó el número de integrantes dividiendo el total de residentes de la vivienda (P2_1) entre el número de hogares reportados (P2_3).
Posteriormente, el ingreso per cápita se obtuvo dividiendo el ingreso del hogar (P4_2) entre el número estimado de integrantes. Los registros sin información válida de ingreso (P4_2=99999), que representan aproximadamente 8.9% de la población ponderada, se consideraron como valores perdidos y se excluyeron de este cálculo. Finalmente, con el ingreso per cápita se conformaron cinco grupos de ingreso (Q1-Q5), donde Q1 representa a la población con menor ingreso per cápita y Q5 a la de mayor ingreso.
[3] En su mayoría, estos resultados se mantienen al considerar dos niveles de estudio —hasta preparatoria y más de preparatoria—, definidos de esta manera para contar con suficiente información. Para el primer nivel educativo, solo en ‘Importancia del dinero (Tutores)’ la diferencia entre Q1 y Q5 es de −0.34 pp (Q1 es mayor). Para el segundo nivel educativo, la diferencia en ‘Manejo del dinero (Escuelas)’ es de −4.92 pp y, en ‘Gastos necesarios e innecesarios (Tutores)’, de −7.48 pp.”
Es importante mencionar que la frecuencia de exposición constituye sólo una dimensión del aprendizaje financiero. Los resultados antes mencionados permiten identificar si las personas estuvieron expuestas a determinadas enseñanzas o experiencias, pero no permiten conocer la calidad, profundidad o condiciones en las que ocurrieron. Una exposición aparentemente similar —por ejemplo, recibir orientación sobre el ahorro o aprender a administrar el dinero— puede representar experiencias distintas dependiendo del contexto económico del hogar o incluso de la escuela.
En hogares de mayores ingresos, estos aprendizajes pueden estar acompañados de una mayor disponibilidad de recursos y oportunidades para ponerlos en práctica, mientras que en hogares de menores ingresos las restricciones económicas pueden limitar las posibilidades de experimentar, tomar decisiones y aplicar esos conocimientos. Por tanto, una misma exposición no necesariamente implica una experiencia de aprendizaje equivalente entre ambos grupos.
Esto plantea que la desigualdad en los aprendizajes financieros podría operar a través de dos dimensiones: la exposición y las condiciones en las que se aprende. Los datos muestran directamente la primera: las personas de mayores ingresos reportan una mayor exposición. La segunda no es observable en esta gráfica, pero plantea una hipótesis relevante: las diferencias socioeconómicas podrían incidir no solo en la probabilidad de estar expuesto a aprendizajes financieros, sino también en la calidad y las oportunidades de convertir esos aprendizajes en experiencia práctica (como el caso de las mesadas)
Haber tomado un curso para registrar ingresos y gastos (en algún momento de la vida) presenta las mayores brechas de tenencia de productos financieros entre las experiencias analizadas, con diferencias que van desde +6.3 hasta +19.2 pp.
Si las oportunidades de aprendizaje financiero difieren entre la población, una pregunta adicional es si estas experiencias están asociadas con distintas formas de participación en el sistema financiero durante la vida adulta. Para explorarlo, con información de la ENSAFI 2023 se comparó la tenencia de cinco grupos de productos financieros —cuentas asociadas a tarjetas de débito, tarjetas de crédito, inversiones, seguros y otros créditos[4]— entre adultos que reportaron haber estado expuestos y no expuestos a distintos aprendizajes financieros a lo largo de su vida.
Los resultados (ver Gráfica 2) sugieren que la relación entre los aprendizajes financieros y la tenencia de productos varía según el tipo de exposición y el momento de la vida en que ocurrió. Las experiencias reportadas durante la niñez —conversaciones con padres o tutores sobre dinero y ahorro, así como aprendizajes en la escuela— presentan, en general, diferencias menores en la tenencia de productos financieros. En contraste, algunas experiencias durante la adolescencia, particularmente administrar una mesada, así como haber tomado en algún momento de la vida un curso para registrar ingresos y gastos, muestran brechas más amplias entre expuestos y no expuestos. Sin embargo, la ENSAFI no permite determinar si estas diferencias obedecen al carácter práctico, la intensidad, la duración o la calidad de cada aprendizaje, por lo que no es posible atribuir las brechas observadas a esas características.
Escuela. Los aprendizajes sobre manejo del dinero recibidos en la escuela durante la niñez son los que presentan las menores diferencias en la tenencia de productos financieros entre expuestos y no expuestos a estos conocimientos.
○ La tenencia de tarjeta de débito es prácticamente la misma en ambos grupos (55.4%; 0.0 pp de diferencia). Las brechas también son relativamente acotadas para tarjeta de crédito (32.0% frente a 28.7%; +3.3 pp), inversiones (2.3% frente a 2.0%; +0.3 pp) y seguros (8.0% frente a 6.6%; +1.4 pp). Para otros créditos, la diferencia es algo mayor, con una tenencia de 16.3% entre expuestos frente a 13.3% entre no expuestos (+3.1 pp).
○ Estos resultados no implican que la educación financiera en las escuelas deba orientarse a promover la contratación de productos financieros. Su papel es más amplio: contribuir al desarrollo de conocimientos, habilidades y hábitos que permitan administrar los recursos, evaluar alternativas, comprender riesgos y tomar decisiones financieras informadas. En este sentido, una mayor educación financiera debería contribuir a una participación más informada y adecuada a las necesidades de las personas, incluyendo el uso del ahorro, los seguros, la inversión o el crédito cuando estas herramientas resulten convenientes.
Niñez. Los aprendizajes financieros transmitidos por padres o tutores durante la niñez muestran una asociación positiva, aunque moderada, con la tenencia de la mayoría de los productos financieros, con excepción de la tarjeta de débito. Tanto hablar sobre el manejo del dinero como sobre la importancia del ahorro se relaciona con una mayor tenencia de tarjeta de crédito (+4.9 pp y +5.3 pp, respectivamente), seguros (+2.7 pp y +3.3 pp), otros créditos (+1.9 pp y +2.0 pp) e inversiones (+1.6 pp y +1.7 pp). En contraste, la tenencia de tarjeta de débito es prácticamente igual, e incluso ligeramente menor, entre quienes estuvieron expuestos a estos aprendizajes (-0.5 pp y -1.1 pp, respectivamente). En conjunto, los resultados sugieren que los aprendizajes financieros transmitidos en el hogar durante la niñez están más asociados con la tenencia posterior de productos distintos a los instrumentos financieros más básicos y extendidos.
Adolescencia. Las experiencias de aprendizaje financiero durante la adolescencia se asocian con una mayor tenencia de los distintos productos financieros, aunque las brechas varían según el tipo de experiencia y producto. Entre quienes administraron una mesada, las mayores diferencias entre expuestos y no expuestos se observan en tarjeta de crédito (+12.0 pp), tarjeta de débito (+8.2 pp) y seguros (+6.8 pp), seguidos de otros créditos (+5.8 pp) e inversiones (+2.5 pp). Por su parte, haber conversado con padres o tutores sobre gastos necesarios e innecesarios presenta su mayor brecha en tarjeta de crédito (+10.2 pp), seguida de seguros (+5.8 pp), otros créditos (+4.5 pp), tarjeta de débito (+3.0 pp) e inversiones (+2.0 pp). En conjunto, para la adolescencia, la administración de una mesada presenta brechas de tenencia mayores que las conversaciones sobre gastos en cuatro de los cinco productos analizados, mientras que en inversión ambas experiencias muestran diferencias relativamente similares.
Haber tomado alguna vez un curso para registrar ingresos y gastos presenta las diferencias más amplias y consistentes de todas las experiencias analizadas. Entre los expuestos, 71.7% tiene tarjeta de débito frente a 53.0% de los no expuestos, una brecha de +18.6 pp. Para tarjeta de crédito, las proporciones son 46.3% y 27.1%, respectivamente (+19.2 pp); para otros créditos, 23.1% y 12.8% (+10.3 pp); y para seguros, 18.5% y 5.5% (+13.0 pp). En inversión, la tenencia alcanza 7.7% entre los expuestos frente a 1.4% entre los no expuestos (+6.3 pp). Es importante mencionar en qué momento se tomó el curso, la relación entre este curso y la tenencia de productos podría operar en sentido inverso: las personas que ya participan en el sistema financiero podrían tener una mayor probabilidad de recibir o buscar este tipo de capacitación.
[4] Cuentas asociadas a una tarjeta de débito. Para identificar la tenencia se consideró a las personas que reportaron tener al menos una cuenta o tarjeta de nómina, pensión, para recibir apoyos de gobierno, ahorro, cheques o una cuenta contratada por internet o aplicación (P6_2_01 a P6_2_05 y P6_2_08).
Tarjeta de crédito. Para identificar la tenencia se consideró a las personas que reportaron tener una tarjeta de crédito departamental o de tienda de autoservicio, o una tarjeta de crédito bancaria (P6_6_1 y P6_6_2).
Inversión. Para identificar la tenencia se consideró a las personas que reportaron tener CETES o depósitos a plazo fijo, o fondos de inversión (P6_2_06 y P6_2_07).
Seguros. Para identificar la tenencia se consideró a las personas que reportaron contar con algún seguro de vida, gastos médicos, automóvil, vivienda u otro (P6_2_09).
Otros créditos. Para identificar la tenencia se consideró a las personas que reportaron tener al menos un crédito de nómina, personal, automotriz, de vivienda, grupal, comunal o solidario, contratado por internet o aplicación, u otro tipo de crédito (P6_6_3 a P6_6_9).
Es importante mencionar que las categorías no son mutuamente excluyentes: una misma persona puede tener simultáneamente tarjeta de débito, tarjeta de crédito, inversiones, seguros y/o algún otro crédito.
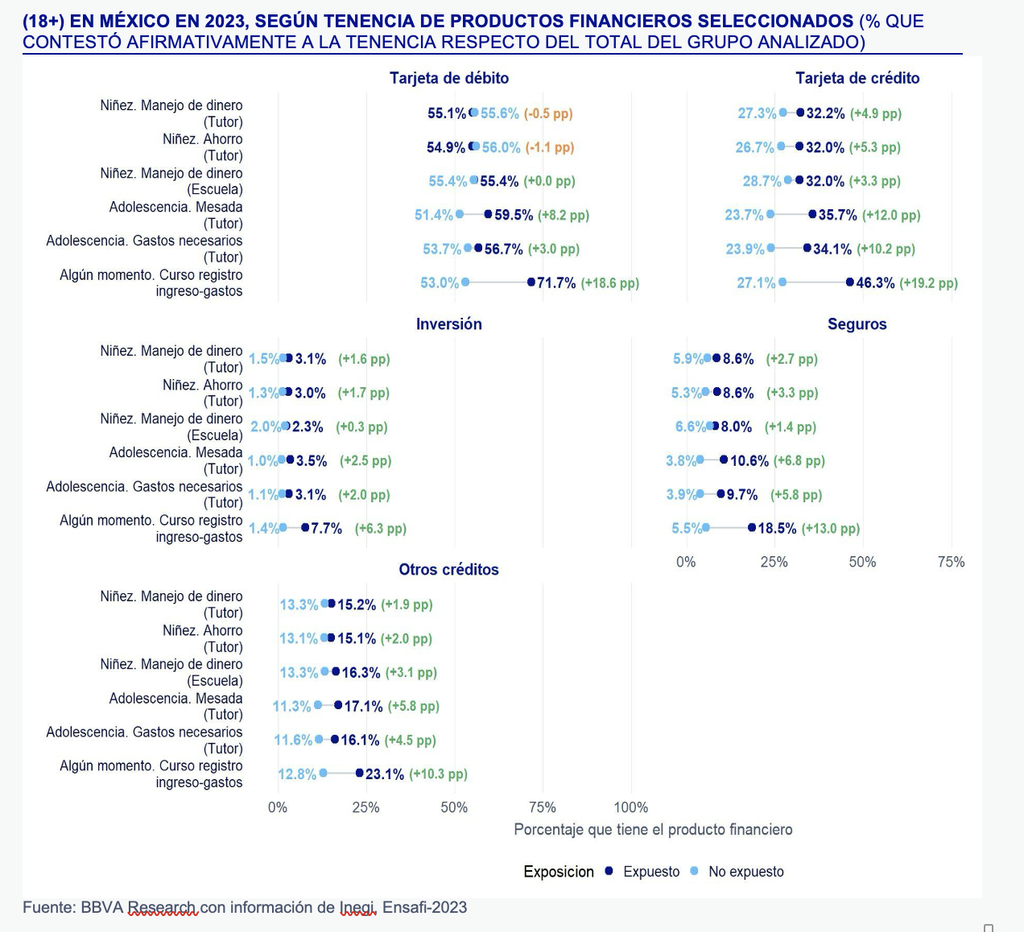
En conjunto, la magnitud de las brechas en la tenencia de productos financieros varía según el momento y el tipo de aprendizaje reportado. Las experiencias durante la niñez presentan, en general, diferencias más acotadas entre expuestos y no expuestos, particularmente en el caso del aprendizaje sobre el manejo del dinero recibido en la escuela. Se observan brechas más amplias en las experiencias analizadas durante la adolescencia, mientras que las mayores diferencias corresponden a quienes reportaron haber tomado, en algún momento de su vida, un curso para registrar ingresos y gastos. Esta última experiencia presenta las mayores brechas de tenencia en los cinco productos analizados: tarjeta de crédito (+19.2 pp), tarjeta de débito (+18.6 pp), seguros (+13.0 pp), otros créditos (+10.3 pp) e inversiones (+6.3 pp)[5], sin embargo, hay que recordar que podría deberse que las personas que ya participan en el sistema financiero tienen una mayor probabilidad de recibir o buscar este tipo de capacitación.
La magnitud de las diferencias también debe interpretarse considerando el nivel de tenencia de cada producto. Una brecha de pocos puntos porcentuales puede representar un contraste relevante en productos de baja penetración, como las inversiones, aunque sus niveles absolutos de tenencia continúen siendo reducidos. Por ello, el análisis presenta conjuntamente los porcentajes de tenencia entre expuestos y no expuestos y la diferencia en puntos porcentuales entre ambos grupos.
Los resultados no muestran relaciones causales, pero sí sugieren que la exposición a determinados aprendizajes financieros podría estar asociada con distintas formas de participación en el sistema financiero durante la edad adulta.
La distinción es relevante para el diseño de políticas y programas relacionados con la inclusión financiera desde edades tempranas. El reto podría no consistir únicamente en ampliar la exposición a contenidos financieros, sino también en ampliar las oportunidades para convertir esos contenidos en experiencias, especialmente entre los grupos que tienen menos posibilidades de hacerlo dentro del hogar.
Algunos países han comenzado a ofrecer mecanismos para que padres y tutores puedan enseñar conceptos financieros a sus hijos y ponerlos en práctica mediante actividades y experiencias cotidianas.
Las diferencias observadas por nivel de ingreso refuerzan un reto señalado anteriormente: las oportunidades que tienen las familias para transmitir y poner en práctica aprendizajes financieros no son iguales. El entorno familiar puede ser una importante fuente de aprendizaje financiero, pero también puede contribuir a reproducir desigualdades. Si el desarrollo de conocimientos y hábitos financieros depende en gran medida de lo que cada familia puede transmitir y de las oportunidades que puede ofrecer para ponerlos en práctica, los niños cuyos padres cuentan con mayores conocimientos, experiencia o recursos pueden partir de una posición de ventaja.
Frente a este reto, algunas experiencias internacionales han buscado apoyar directamente a padres y tutores en la educación financiera de sus hijos. En Estados Unidos, por ejemplo, el Consumer Financial Protection Bureau desarrolla Money as You Grow, un programa dirigido a padres y cuidadores para apoyar el aprendizaje financiero de niños y jóvenes (Consumer Financial Protection Bureau [CFPB], 2026). El programa ofrece recursos adaptados a distintas etapas del desarrollo infantil, con actividades y conversaciones que permiten abordar conceptos financieros mediante situaciones cotidianas. Además, incluye Money as You Grow Bookshelf, que utiliza libros infantiles, juegos y conversaciones familiares para introducir conceptos financieros desde edades tempranas.
El Reino Unido ofrece otro ejemplo relevante. Talk, Learn, Do, desarrollado para padres y cuidadores de niños de entre tres y once años, propone integrar la educación financiera en actividades ordinarias como ir de compras, recibir una paga, distinguir entre deseos y necesidades, ahorrar para una meta o comprender el dinero digital. Su planteamiento desplaza el aprendizaje desde la transmisión de conceptos hacia la experiencia: hablar de dinero, aprender mediante situaciones reales y permitir que el niño practique decisiones financieras (MoneyHelper, n.d.). La evaluación del piloto inicial de Talk, Learn, Do en Gales encontró cambios en algunas de las prácticas de los padres participantes. A los 12 meses, y en comparación con el grupo de control, aumentó el conocimiento de los padres sobre cómo hablar con sus hijos de 3 a 11 años acerca del dinero, así como la proporción que les daba dinero para administrar sus propios gastos. No obstante, la evaluación señala algunas limitaciones metodológicas y advierte que otros factores también pudieron influir en los cambios observados (Money Advice Service, 2018).
México también cuenta con iniciativas dirigidas a apoyar la educación financiera en las familias. La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), por ejemplo, desarrolló una Guía Familiar de Educación Financiera, con recursos para abordar en familia temas como presupuesto, ahorro, gasto y productos y servicios financieros (CONDUSEF, 2017). Más recientemente, la Estrategia Nacional de Educación Financiera (ENEF) 2025–2030 define la educación financiera como un proceso continuo, sistemático e intencionado mediante el cual las personas desarrollan conocimientos, habilidades, actitudes y comportamientos para tomar decisiones informadas y responsables sobre sus recursos económicos, fortalecer su autonomía y contribuir a su bienestar financiero a lo largo del ciclo de vida. Entre sus objetivos estratégicos se encuentra impulsar la educación financiera tanto en el sistema escolarizado como en el no escolarizado, de modo que desde la infancia se fomenten hábitos de ahorro, planeación y consumo responsable (Comité de Educación Financiera [CEF], 2025).
A estos recursos educativos se suman los que ya ofrece el sector financiero. En México existen algunos productos y herramientas dirigidos a menores que permiten trasladar algunos aprendizajes financieros a la práctica. Por ejemplo, existen cuentas para menores que permiten ahorrar, administrar recursos, realizar pagos o establecer metas bajo esquemas de supervisión parental, así como herramientas que permiten iniciar experiencias de inversión desde edades tempranas (BBVA México, n.d.; Nacional Financiera, 2026). Estas herramientas ofrecen una infraestructura sobre la cual podrían desarrollarse experiencias de aprendizaje adecuadas a cada edad, acompañadas por padres o tutores y con niveles progresivos de autonomía.
El siguiente paso podría estar no sólo en ampliar los contenidos, herramientas y experiencias de educación financiera disponibles para las familias y los menores de edad, sino también en articular estos esfuerzos bajo un marco común de aprendizaje financiero. Esta posibilidad es consistente con el marco de política pública vigente en México. La ENEF 2025–2030 se orienta al desarrollo de competencias económico-financieras, mientras que la Política Nacional de Inclusión Financiera (PNIF) 2025–2030 promueve el acceso y uso de productos y servicios financieros formales. Vincular conocimientos y habilidades financieras con oportunidades seguras y progresivas de práctica podría contribuir a acercar ambos objetivos.
Bajo este enfoque, el gobierno, las escuelas, las universidades, la familia y el sector financiero, entre otros actores, pueden desempeñar funciones diferentes, pero coordinadas y complementarias. La oportunidad para los menores no consistiría, por tanto, únicamente en ofrecer más contenidos de educación financiera, sino en avanzar hacia una trayectoria de aprendizaje financiero familiar que conecte conocimiento, conversación y experiencia a lo largo de la infancia y la adolescencia. Un marco común de objetivos de aprendizaje y experiencias adecuadas a cada edad podría contribuir a ampliar el acceso a estas oportunidades, particularmente entre los niños y adolescentes que tienen menos posibilidades de adquirirlas en el hogar.
[5] En su mayoría estos resultados se mantienen al considerar dos niveles de estudio (hasta preparatoria y más de preparatoria) e ingreso per cápita.
Referencias
BBVA México. (n.d.). Link Card, la nueva cuenta para niños y jóvenes. BBVA México. https://www.bbva.mx/personas/productos/cuentas/link-card.html
BBVA Research. (2026, 31 de agosto). México | Tenencia de tarjetas: Una aproximación anual a partir de la ENDUTIH. https://www.bbvaresearch.com/wp-content/uploads/2026/08/2026-08-25_Tenencia_Deb_y_Cred_Endutih.pdf
Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros. (2017). Guía familiar de educación financiera. Secretaría de Hacienda y Crédito Público. https://www.condusef.gob.mx/documentos/273036_guia_familiar_de_EF.pdf
Comité de Educación Financiera [CEF]. (2025). Estrategia Nacional de Educación Financiera 2025–2030. Secretaría de Hacienda y Crédito Público. https://www.condusef.gob.mx/documentos/enef/EN-EF-2025-2030.pdf
Consejo Nacional de Inclusión Financiera [CONAIF]. (2025). Política Nacional de Inclusión Financiera 2025–2030. Comisión Nacional Bancaria y de Valores. https://www.cnbv.gob.mx/Inclusi%C3%B3n/Documents/PNIF_2025_2030.pdf
Consumer Financial Protection Bureau. (2026). Money as You Grow: Help for parents and caregivers. U.S. Consumer Financial Protection Bureau. https://www.consumerfinance.gov/consumer-tools/money-as-you-grow/
Money Advice Service. (2018). Evaluation of Talk, Learn, Do: A financial capability intervention for parents. Money Advice Service. https://evidence-hub.maps.org.uk/en/research-library/evaluation/evaluation-of-talk–learn-do-a-financial-capability-intervention-for-parents
MoneyHelper. (n.d.). Talk, Learn, Do. Money and Pensions Service. https://www.moneyhelper.org.uk/en/family-and-care/talk-money/talk-learn-do
Nacional Financiera. (2026, 21 de abril). Cetesdirecto niños. Gobierno de México. https://www.gob.mx/nafin/acciones-y-programas/cetesdirecto-ninos
Organization for Economic Co-operation and Development [OECD] (2024). PISA 2022 Results (Volume IV): How Financially Smart Are Students? PISA. OECD Publishing, Paris, https://doi.org/10.1787/5a849c2a-en
AVISO LEGAL
El presente documento no constituye una «Recomendación de Inversión» según lo definido en el artículo 3.1 (34) y (35) del Reglamento (UE) 596/2014 del Parlamento Europeo y del Consejo sobre abuso de mercado («MAR»). En particular, el presente documento no constituye un «Informe de Inversiones» ni una «Comunicación Publicitaria» a los efectos del artículo 36 del Reglamento Delegado (UE) 2017/565 de la Comisión de 25 de abril de 2016 por el que se completa la Directiva 2014/65/UE del Parlamento Europeo y del Consejo en lo relativo a los requisitos organizativos y las condiciones de funcionamiento de las empresas de servicios de inversión («MiFID II»).
Los lectores deben ser conscientes de que en ningún caso deben tomar este documento como base para tomar sus decisiones de inversión y que las personas o entidades que potencialmente les puedan ofrecer productos de inversión serán las obligadas legalmente a proporcionarles toda la información que necesiten para esta toma de decisión.
El presente documento, elaborado por el Departamento de BBVA Research, tiene carácter divulgativo y contiene datos u opiniones referidas a la fecha del mismo, de elaboración propia o procedentes o basadas en fuentes que consideramos fiables, sin que hayan sido objeto de verificación independiente por BBVA. BBVA, por tanto, no ofrece garantía, expresa o implícita, en cuanto a su precisión, integridad o corrección.
El contenido de este documento está sujeto a cambios sin previo aviso en función, por ejemplo, del contexto económico o las fluctuaciones del mercado. BBVA no asume compromiso alguno de actualizar dicho contenido o comunicar esos cambios.
BBVA no asume responsabilidad alguna por cualquier pérdida, directa o indirecta, que pudiera resultar del uso de este documento o de su contenido.
Ni el presente documento, ni su contenido, constituyen una oferta, invitación o solicitud para adquirir, desinvertir u obtener interés alguno en activos o instrumentos financieros, ni pueden servir de base para ningún contrato, compromiso o decisión de ningún tipo.
El contenido del presente documento está protegido por la legislación de propiedad intelectual. Queda expresamente prohibida su reproducción, transformación, distribución, comunicación pública, puesta a disposición, extracción, reutilización, reenvío o la utilización de cualquier naturaleza, por cualquier medio o procedimiento, salvo en los casos en que esté legalmente permitido o sea autorizado expresamente por BBVA en su sitio web www.bbvaresearch.com.
CONTACTO: Carmen Peña Álvarez Tel. +52 55 5621 1853 carmen.pena@bbva.com
Para información financiera adicional sobre BBVA visitar: https://www.bbva.mx/
Para más información de BBVA ir a: https://www.bbva.com/es/mx
Más historias
El desorden financiero también se hereda
Honda inicia una colaboración con Onitsuka Tiger
Seguros BBVA México transforma la atención de siniestros automovilísticos con AjustaDron