
Ciudad de México, 23 de octubre de 2026
Autor: Héctor Gálvez Penagos y Eduardo Cisneros Ortiz
Para el ejercicio fiscal de 2024
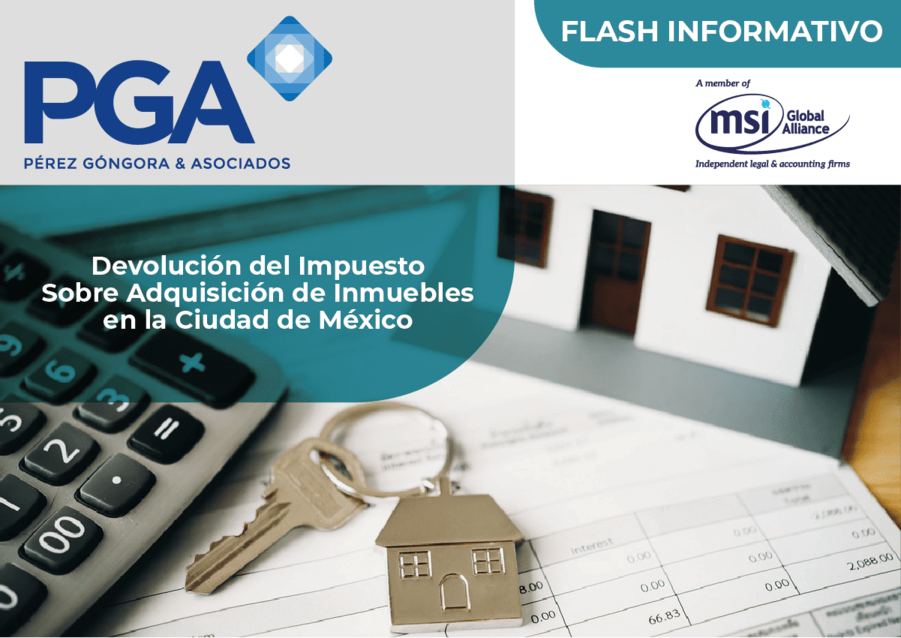
En la Ciudad de México, el adquirir un inmueble en cualquier Alcaldía, requiere, entre otros requisitos, cumplir con las obligaciones fiscales inherentes a dicha operación en términos del Código Fiscal de la Ciudad de México.
Dicho Código, que regula la determinación de todos los impuestos locales, establece la obligación de pagar el Impuesto Sobre Adquisición de Inmuebles (ISAI), al momento en que se adquiera un inmueble que se encuentre ubicado dentro la Ciudad de México, bien sea por medio de compraventa, donación, aportación, cesión de derechos, dación en pago, adjudicación o cualquier otro acto jurídico que tenga como consecuencia la trasmisión de su propiedad, en términos de lo establecido en el ordenamiento jurídico en comento.
El referido tributo se causa al momento en que se formaliza la operación de adquisición del inmueble, como parte del cumplimiento de los requisitos que la ley establece para el perfeccionamiento de dicha traslación de dominio.
Derivado de lo anterior, el monto a pagar por dicho impuesto va en función del valor del inmueble que se adquiere, es decir, si dicho valor es menor o mayor, se deberá aplicar una tarifa determinada en el referido Código para calcular la cantidad final a pagar por concepto del ISAI, resultando en un impuesto que debería aumentar de manera gradual de acuerdo con el valor del inmueble involucrado, lo cual supondría que, a mayor valor del mismo, mayor será el impuesto que deberá pagar el adquirente.
No obstante, contrario a lo que se determina en el Código Tributario, las tarifas aplicables a los diferentes niveles dentro de los que se encuentran incluidos los diversos supuestos de valores de los inmuebles adquiridos, mismas que sirven para realizar el cálculo del tributo en cuestión, resulta contraria a los principios constitucionales que protegen la esfera jurídica de los derechos tributarios de los contribuyentes, lo que de manera clara vicia el cálculo del Impuesto Sobre Adquisición de Inmuebles.
La aseveración antes dicha fue convalidada a través de una reciente decisión judicial emitida por parte de la Suprema Corte de Justicia de la Nación, en la cual se determinó que la tarifa para calcular el ISAI, correspondiente al ejercicio fiscal de 2024, es contraria a los principios y derechos fundamentales contenidos en nuestra Constitución, lo que sin duda es una decisión acertada que nos ayuda para que, mediante la implementación de diversos procedimientos legales, nuestros clientes se encuentren en la posibilidad legal de obtener la devolución total del importe pagado, en el referido ejercicio fiscal, con motivo del impuesto en cuestión.
En Pérez Góngora y Asociados continuaremos brindando asesoría y acompañamiento a nuestros clientes, personas físicas y morales, que han celebrado operaciones de adquisición de inmuebles dentro de la Ciudad de México, promoviendo los medios de defensa correspondientes, logrando resoluciones favorables mediante las que se reconozcan sus derechos para que les sean devueltas la totalidad de las cantidades pagadas por concepto del ISAI.
De requerir más información al respecto, les invitamos a acercarse a nuestro equipo para conocer su caso en particular y poderles brindar una asesoría personalizada. www.perezgongora.com
Pérez Góngora y Asociados info@perezgongora.com
Más historias
Van acciones legales contra los cambios a la «Modalidad 40» de jubilación del IMSS: FAO
Premio Italia México 2026
El 14+14 de Novacard: un modelo que replantea el crédito en México